Un presupuesto familiar debe reflejar la vida real
Un presupuesto familiar útil no consiste en llenar una tabla perfecta una sola vez. Consiste en saber cuánto dinero entra, qué gastos son imprescindibles, qué compromisos pueden variar y qué decisiones conviene tomar antes de que llegue el siguiente pago. Cuando los ingresos cambian por comisiones, trabajos independientes, temporadas o pequeños negocios, la planificación necesita trabajar con escenarios y prioridades, no con una cifra optimista.
La meta no es eliminar todos los gastos agradables ni predecir el futuro con exactitud. Es construir una referencia clara para cubrir necesidades, reducir sorpresas y decidir qué puede esperar. Las cantidades, impuestos, precios y obligaciones dependen del país y de cada familia, así que usa este método con tus propios datos.
1. Registra ingresos seguros y variables por separado
Empieza con el dinero neto que realmente recibes, no con el salario bruto ni con ventas que todavía no se han cobrado. Separa los ingresos estables de los variables: sueldo, honorarios, comisiones, propinas, alquileres, ventas ocasionales o apoyos familiares. Si no conoces el ingreso del mes siguiente, utiliza tres escenarios: mínimo, probable y favorable.
Para tomar decisiones prudentes, organiza los gastos fijos usando el escenario mínimo. Los ingresos favorables pueden servir para crear una reserva, pagar una deuda o adelantar una meta, pero no deberían convertirse automáticamente en nuevos compromisos mensuales.
2. Divide los gastos por prioridad
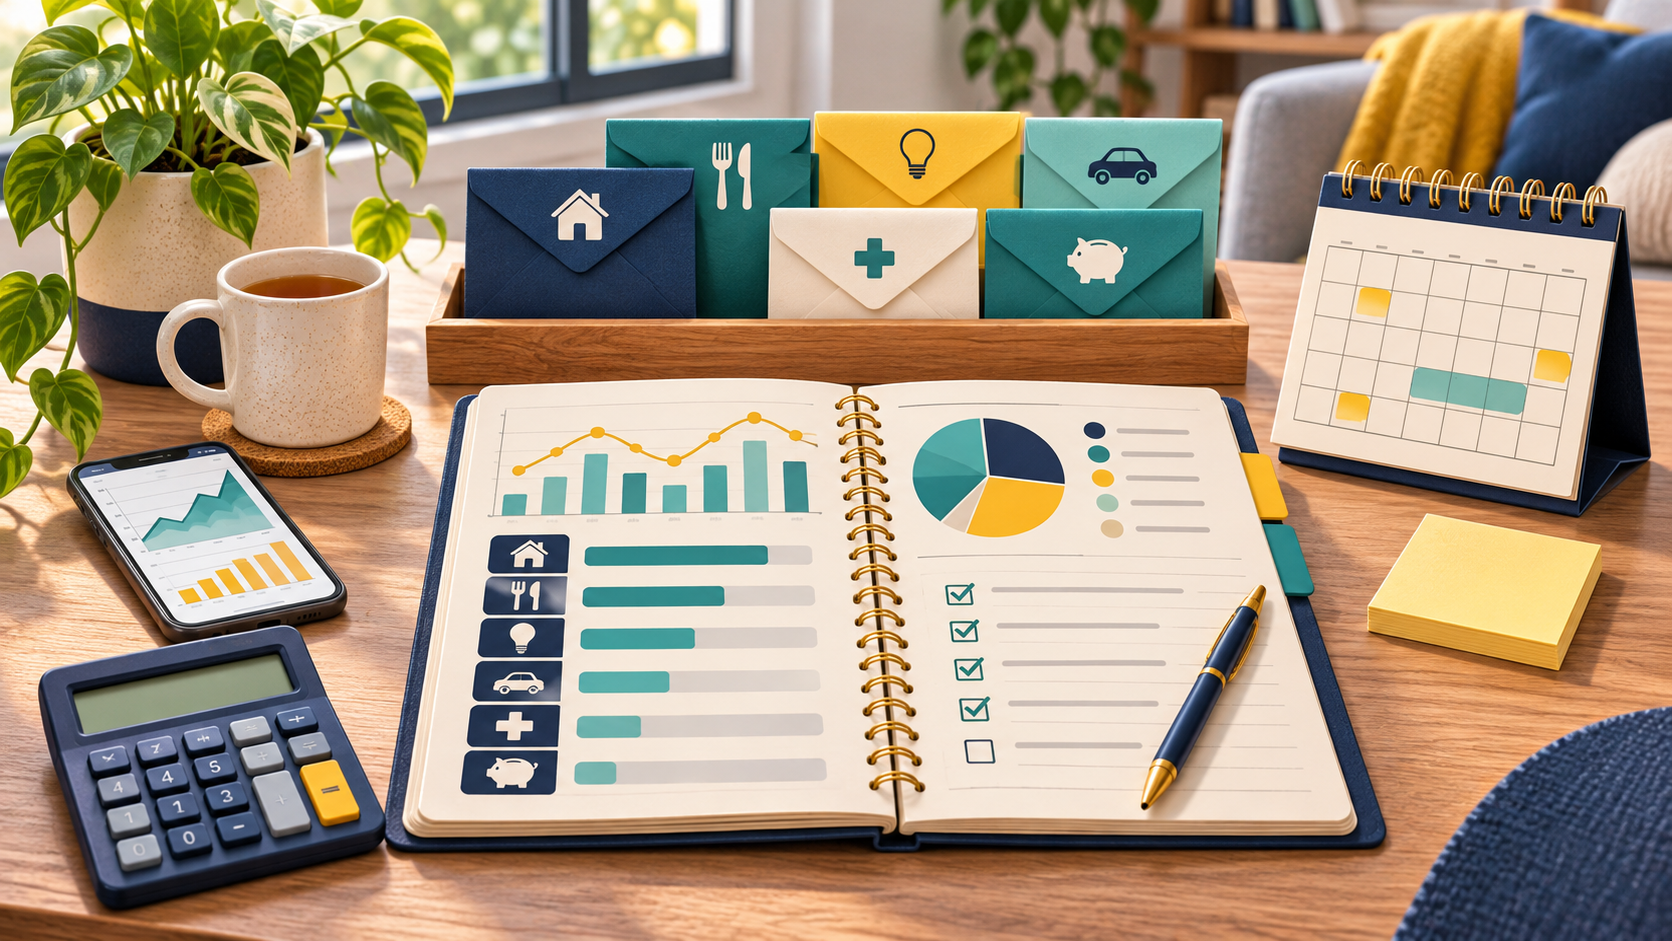
Una forma práctica es crear cuatro grupos. El primero reúne vivienda, servicios básicos, alimentación esencial, transporte necesario, salud y obligaciones contractuales. El segundo contiene gastos importantes pero ajustables, como compras del hogar, educación, mantenimiento o comunicaciones. El tercero incluye metas como ahorro, reparaciones, seguros y formación. El cuarto reúne ocio, compras opcionales y gastos que pueden pausarse si el mes viene por debajo de lo esperado.
No se trata de juzgar cada compra. La clasificación ayuda a saber qué proteger primero cuando el ingreso baja. También permite detectar suscripciones, comisiones o pagos pequeños que se repiten sin aportar demasiado valor.
3. Convierte necesidades en partidas concretas
En lugar de escribir “casa” o “comida” como una sola cifra, divide las partidas que puedas observar. Para el hogar puedes separar alquiler, electricidad, agua, internet, mantenimiento y productos de limpieza. Para alimentación, distingue despensa, frescos, comidas fuera y compras imprevistas. El generador de necesidades puede ayudarte a convertir una meta familiar en una lista de recursos, pasos y pendientes.
Si quieres preparar las compras de la semana o del mes, utiliza el generador de compras de supermercado como punto de partida. Revisa la despensa, adapta las cantidades al número de personas y elimina lo que ya tienes. Una lista generada no reemplaza comprobar precios, tamaños, alergias, fechas de vencimiento ni disponibilidad local.
4. Prepara un presupuesto con escenarios
El generador de presupuesto sirve para ordenar partidas, cantidades, impuestos opcionales e imprevistos. Aunque fue pensado para proyectos, su estructura también es útil para una mudanza, una reparación, una compra grande o una celebración familiar. Introduce el escenario mínimo y luego crea una variante probable para comparar.
Ejemplo ilustrativo: si una familia recibe entre 1,200 y 1,500 unidades monetarias al mes, puede diseñar sus gastos esenciales con 1,200 y asignar la diferencia de los meses favorables a una reserva. La cifra es solo un ejemplo; no representa un consejo universal. La familia debe revisar sus obligaciones reales y la moneda que utiliza.
5. Reserva para gastos irregulares
Algunos gastos no aparecen cada semana, pero llegan: matrícula, uniformes, reparaciones, documentos, regalos, mantenimiento del vehículo o renovaciones. Divide el importe anual estimado entre los meses que faltan para crear una partida periódica. Si aún no puedes ahorrar todo, registra el objetivo y decide qué gasto puede reducirse para acercarte.
También conviene mantener un pequeño margen para variaciones de precios o emergencias. Una reserva no elimina el riesgo, pero evita que cada imprevisto se convierta en una deuda inmediata.
6. Revisa el presupuesto sin castigarte
Al final del mes compara lo planificado con lo ocurrido. Pregunta qué cambió, qué gasto fue excepcional y qué partida estaba subestimada. Ajusta el siguiente periodo con datos reales. Si los ingresos son variables, una revisión semanal breve puede ser más útil que esperar al cierre y descubrir que se agotó el dinero destinado a necesidades.
- ¿Conoces el ingreso mínimo con el que puedes contar?
- ¿Están separados los gastos esenciales, ajustables, metas y opcionales?
- ¿Incluiste compras del hogar y gastos irregulares?
- ¿Dejaste una reserva para imprevistos?
- ¿Revisarás el resultado con tus cifras reales?
Un presupuesto familiar flexible convierte la incertidumbre en decisiones visibles. Empieza con pocas partidas, actualiza los datos con honestidad y usa las herramientas como apoyo para organizar, no como sustituto de tu criterio.