Vender no siempre significa ganar
Un negocio puede tener ventas todos los días y aun así no producir una ganancia suficiente. Esto ocurre cuando el precio no cubre los costos variables, cuando los gastos fijos son mayores de lo previsto o cuando el volumen de ventas necesario está por encima de la capacidad real del emprendimiento. Calcular el punto de equilibrio ayuda a conocer el mínimo que debes vender para cubrir los costos antes de hablar de utilidad.
El resultado es una referencia de planificación, no una promesa de ventas. Los costos, precios, impuestos, comisiones y condiciones del mercado cambian según el país, la fecha y la actividad. Usa datos reales o escenarios claramente identificados y revisa el cálculo cuando cambie una condición importante.
1. Qué significa punto de equilibrio
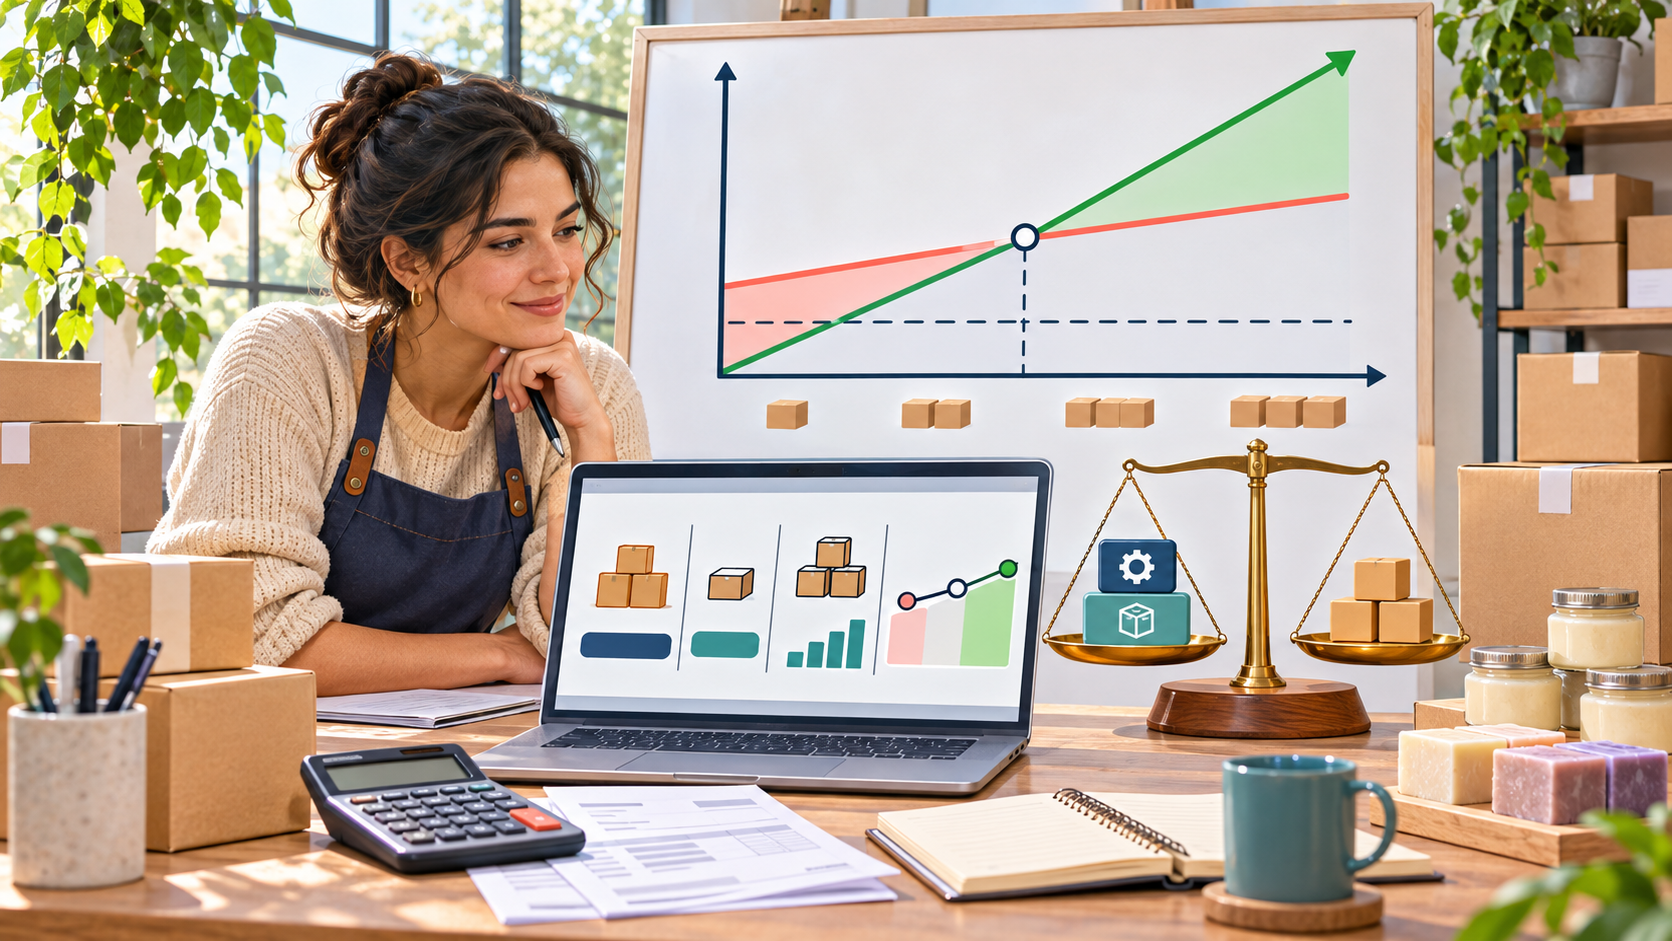
El punto de equilibrio es el nivel de ventas en el que los ingresos alcanzan para cubrir los costos totales. En ese punto no existe pérdida operativa, pero tampoco una ganancia. Cada unidad vendida por encima de ese umbral puede contribuir a la utilidad, siempre que se mantengan los supuestos utilizados.
La cifra puede expresarse en unidades o en dinero. Una cafetería podría necesitar vender cierta cantidad de bebidas al mes; un profesional independiente podría necesitar facturar un importe mínimo en servicios. Elegir la medida adecuada depende de cómo se venda el producto o servicio.
2. Separa costos fijos y variables
Los costos fijos permanecen relativamente estables durante un periodo aunque vendas más o menos: alquiler, software, internet, salarios administrativos, seguros o una cuota de equipo. Los costos variables aumentan con cada venta: materia prima, empaque, comisiones, transporte por pedido o una parte del consumo directamente asociado a la producción.
La separación no siempre es perfecta. Algunos servicios tienen una parte fija y otra variable, y ciertos gastos cambian por tramos. Lo importante es documentar el criterio utilizado para poder comparar meses y corregirlo después. No mezcles gastos personales con costos del negocio, porque el resultado perdería utilidad para decidir.
3. Calcula el margen de contribución
El margen de contribución unitario es lo que queda del precio de venta después de restar el costo variable de una unidad. Ese margen contribuye primero a cubrir los costos fijos y luego a generar utilidad. Si el precio es 20 y el costo variable es 8, el margen de contribución unitario sería 12 unidades monetarias en ese escenario ilustrativo.
Si existen descuentos, devoluciones o comisiones porcentuales, incorpóralos antes de calcular. Un precio anunciado no siempre es el importe que realmente recibe el negocio. También define si trabajarás con impuestos incluidos o excluidos y mantén el mismo criterio en todo el análisis.
4. Aplica la fórmula con un escenario
Para obtener el punto de equilibrio en unidades, divide los costos fijos del periodo entre el margen de contribución unitario. Por ejemplo, con costos fijos mensuales de 1,200 y un margen unitario de 12, el negocio necesitaría vender 100 unidades para cubrir esos costos bajo esos supuestos. La cifra no significa que todas las unidades se venderán al mismo ritmo ni que el mercado aceptará el precio.
El calculador de punto de equilibrio y rentabilidad puede ayudarte a organizar esta relación y explorar escenarios. Prueba una situación conservadora, una probable y una favorable. Si el resultado cambia mucho con una pequeña variación del precio o del costo, la operación necesita un margen de seguridad mayor.
5. Comprueba si el volumen es posible
El cálculo solo es útil cuando lo comparas con tu capacidad. Pregunta cuántas unidades puedes producir, cuántas horas tienes disponibles, cuánto inventario puedes financiar y cuántos clientes atiendes sin deteriorar la calidad. También revisa si la temporada, la ubicación o la competencia hacen razonable el objetivo.
Si el punto de equilibrio exige vender más de lo que puedes fabricar o entregar, tienes varias opciones: reducir costos fijos, negociar insumos, mejorar el proceso, ajustar el precio, cambiar la combinación de productos o buscar un canal con mayor demanda. Subir el precio sin revisar el valor ofrecido puede disminuir las ventas, por lo que conviene probar escenarios y observar la respuesta real.
6. Relaciónalo con precio y presupuesto
El simulador de costos sirve para ordenar gastos fijos y variables antes de alimentar el cálculo. Después, el estimador de precios puede ayudarte a revisar un rango orientativo considerando costo, margen y condiciones de venta. Ninguna herramienta sustituye una cotización, una encuesta de clientes o la revisión de tus registros.
También prepara un presupuesto de proyecto con inventario, marketing, transporte, herramientas, impuestos y una reserva. El punto de equilibrio suele quedar incompleto cuando solo incluye el costo de fabricar y olvida vender, cobrar, entregar y mantener la operación.
7. Revisa el cálculo cada mes
Compara el escenario con lo ocurrido: ventas, costo variable real, gastos fijos, devoluciones y horas trabajadas. Si un proveedor cambia sus condiciones o una comisión aumenta, actualiza el margen. Si vendes varios productos, analiza la mezcla porque cada uno puede aportar una cantidad distinta para cubrir los costos fijos.
- ¿Separaste costos fijos, variables y gastos personales?
- ¿El margen utiliza el precio realmente cobrado?
- ¿El volumen calculado cabe en tu capacidad?
- ¿Probaste escenarios conservadores y probables?
- ¿Incluiste ventas, entrega, comisiones, impuestos y reserva?
Conocer el punto de equilibrio no elimina la incertidumbre, pero la convierte en una pregunta concreta: cuánto debes vender, con qué margen y bajo qué condiciones. Esa claridad permite decidir con más criterio antes de invertir más dinero o ampliar una operación.