El precio visible no es toda la decisión
Elegir una vivienda o un vehículo suele comenzar con una cifra llamativa: el precio de venta, la cuota mensual o una oferta publicada. Sin embargo, esa cifra no explica por sí sola si la opción encaja en tu realidad. Antes de comparar modelos, ubicaciones o características, conviene calcular cuánto puedes destinar sin descuidar alimentación, servicios, ahorro, mantenimiento y otras obligaciones.
La capacidad de pago no es una autorización para endeudarte ni una garantía de aprobación. Es una referencia personal que debe revisarse con ingresos reales, gastos comprobables, estabilidad laboral, moneda, tasas, seguros y condiciones del contrato. Los ejemplos de este artículo son ilustrativos y los costos cambian según país, ciudad, proveedor y fecha.
1. Empieza por el dinero disponible, no por la cuota
Registra los ingresos netos que efectivamente recibes en un mes normal. Si tus ingresos son variables, usa un promedio prudente y prepara también un escenario de meses bajos. No incluyas ventas todavía no cobradas, bonos inciertos ni dinero destinado a otra obligación. Para un hogar, aclara qué ingresos se combinan y quién asumirá cada pago.
Después enumera los gastos esenciales: alquiler actual, alimentación, electricidad, agua, internet, transporte, educación, salud, seguros y pagos comprometidos. Añade gastos irregulares prorrateados, como matrículas, reparaciones, impuestos o renovaciones. La diferencia entre ingresos conservadores y gastos reales es el punto de partida para estudiar una nueva obligación.
2. Separa cuota, entrada y costo de uso
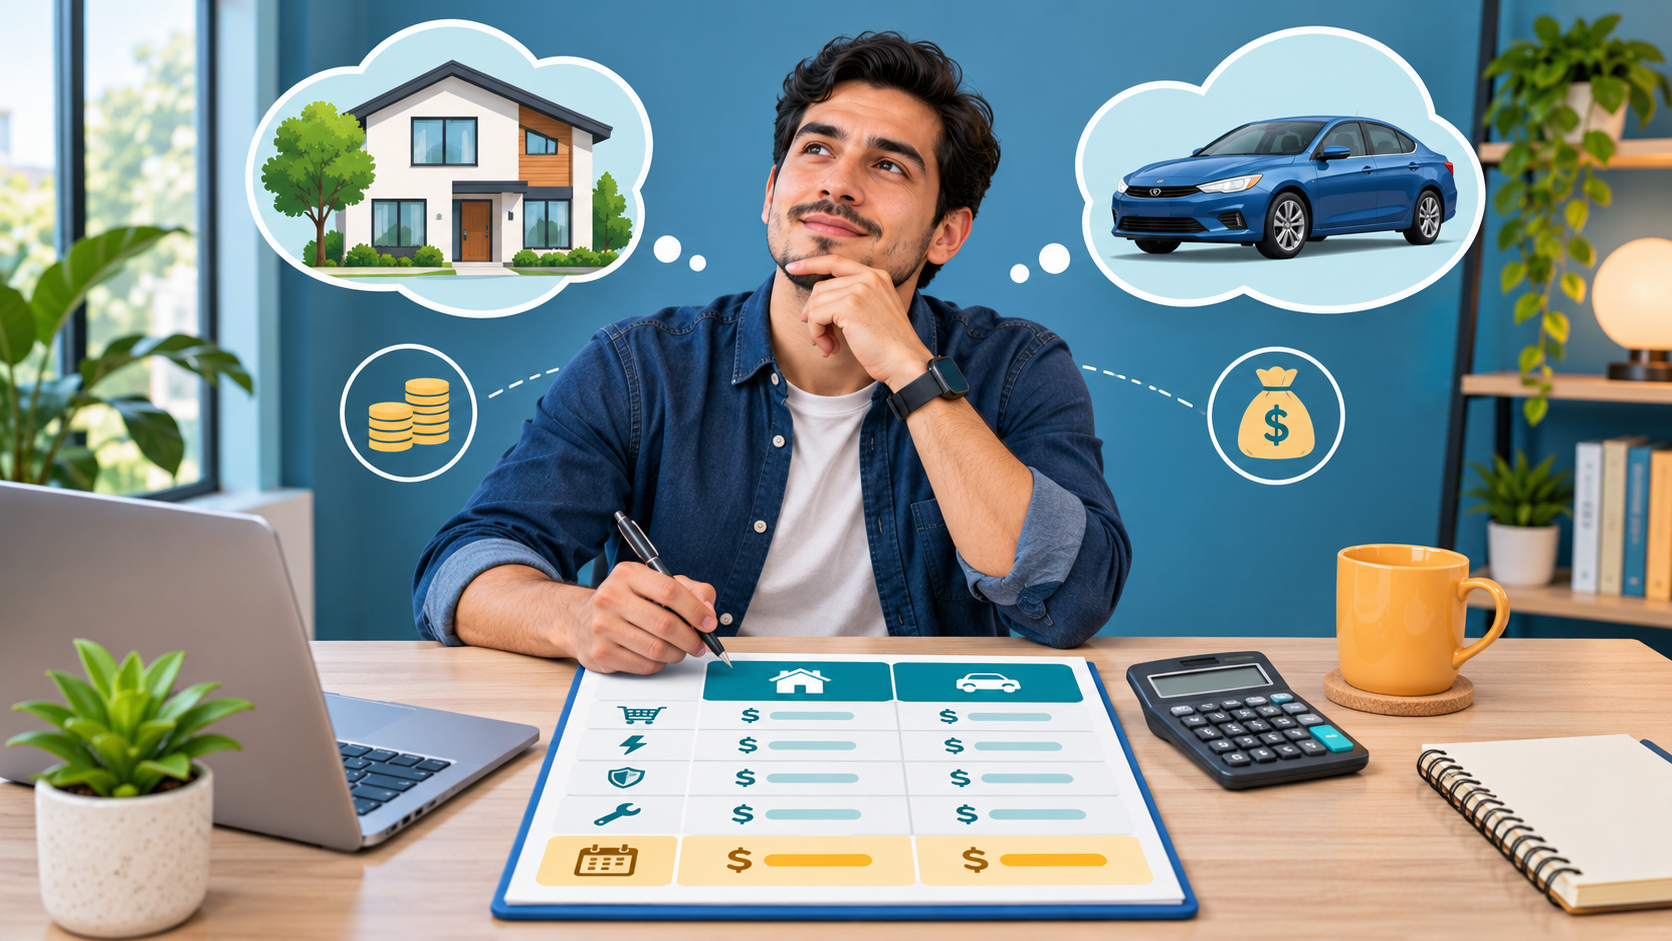
Una vivienda puede incluir entrada, gastos de cierre, mudanza, mantenimiento, servicios, reparaciones y cambios necesarios para habitarla. Un vehículo puede exigir inicial, traspaso, impuestos, seguro, combustible o carga, neumáticos, mantenimiento, estacionamiento y reparaciones. Si solo miras la cuota, puedes subestimar el costo mensual.
Organiza cada opción en tres grupos: desembolso inicial, pago periódico y costos ocasionales. La entrada no debe dejarte sin reserva; el pago periódico debe ser entendible; y los gastos ocasionales deben tener un fondo razonable. Pregunta qué está incluido y qué queda fuera de la oferta.
3. Crea tres escenarios antes de elegir
Prepara un escenario mínimo, uno probable y uno exigente. En el mínimo puedes usar una cuota baja y menos gastos de adecuación. En el probable incorpora seguros, mantenimiento, transporte y una reserva mensual. En el exigente contempla aumentos, meses con ingresos reducidos, reparaciones o una tasa diferente si el contrato puede cambiar.
Para ordenar las partidas puedes usar el generador de presupuesto. Aunque está pensado para proyectos, también permite separar compra, gastos iniciales, costos recurrentes e imprevistos. La utilidad está en hacer visibles los supuestos y no en producir una cifra que parezca exacta sin respaldo.
4. Compara la opción con tu uso real
En vivienda, relaciona el tamaño y la ubicación con las personas que vivirán allí, los desplazamientos, la seguridad, el acceso a servicios y las necesidades de trabajo o estudio. Una vivienda más barata y distante puede aumentar el transporte y reducir el tiempo disponible. Una más grande puede añadir mantenimiento, equipamiento y servicios.
En vehículos, describe primero las rutas, pasajeros, carga, frecuencia de uso y condiciones de la ciudad. El orientador de qué vehículo necesitas puede ayudarte a ordenar esas variables. Luego utiliza el comparador de vehículos según uso para contrastar categorías, no solo marcas. Si ya tienes un rango de compra, el estimador de precio de vehículo sirve para construir una referencia inicial.
5. Revisa el precio en la moneda correcta
Cuando compares importes en varias monedas, registra la fecha y la tasa utilizada. No mezcles una cuota calculada con una tasa de hoy y un precio publicado meses atrás sin indicarlo. Considera también si los ingresos y los gastos principales están en la misma moneda. Una variación cambiaria puede alterar el resultado cuando el contrato, el seguro o los repuestos se pagan en otra divisa.
Para vivienda, el estimador de precio de vivienda puede ayudarte a explorar opciones según características generales. Tómalo como orientación y verifica anuncios, tasaciones, documentos, gastos legales y condiciones locales. La herramienta no sustituye una inspección ni una revisión profesional.
6. Define un límite y una señal de pausa
Además de calcular una cuota posible, decide qué situaciones te harían esperar: perder la reserva, depender de horas extras, aceptar una cuota que solo funciona en un mes ideal, no poder cubrir una reparación o comprometer gastos esenciales. Una compra puede ser técnicamente posible y aun así resultar demasiado frágil.
Antes de firmar, solicita una cotización completa, pregunta por penalidades, seguros, comisiones y cambios de precio, y conserva los documentos. Si la decisión depende de crédito, confirma la oferta directamente con la entidad correspondiente. No uses una estimación generada como sustituto de la información contractual.
- ¿Usaste ingresos netos y un escenario conservador?
- ¿Incluiste entrada, impuestos, seguro, mantenimiento y transporte?
- ¿La opción responde a tu uso real y no solo a una característica atractiva?
- ¿Conservas una reserva después del desembolso inicial?
- ¿Verificaste moneda, fecha, condiciones y documentación?
Calcular tu capacidad de pago convierte una compra grande en una comparación más completa. La mejor opción no es necesariamente la más barata ni la más equipada, sino la que puedes sostener con margen para vivir, mantenerla y responder ante cambios sin poner en riesgo tus prioridades.